Cinq millions de robots opèrent désormais dans les usines à l’échelle mondiale: c’est ce qu’indique l’International Federation of Robotics (IFR) dans un communiqué publié le 24 septembre 2026. Principaux faits marquants au plan européen : un parc opérationnel record en Union européenne. Mais un recul des installations annuelles en 2025. Et l’automobile qui reste le premier marché de l’UE.
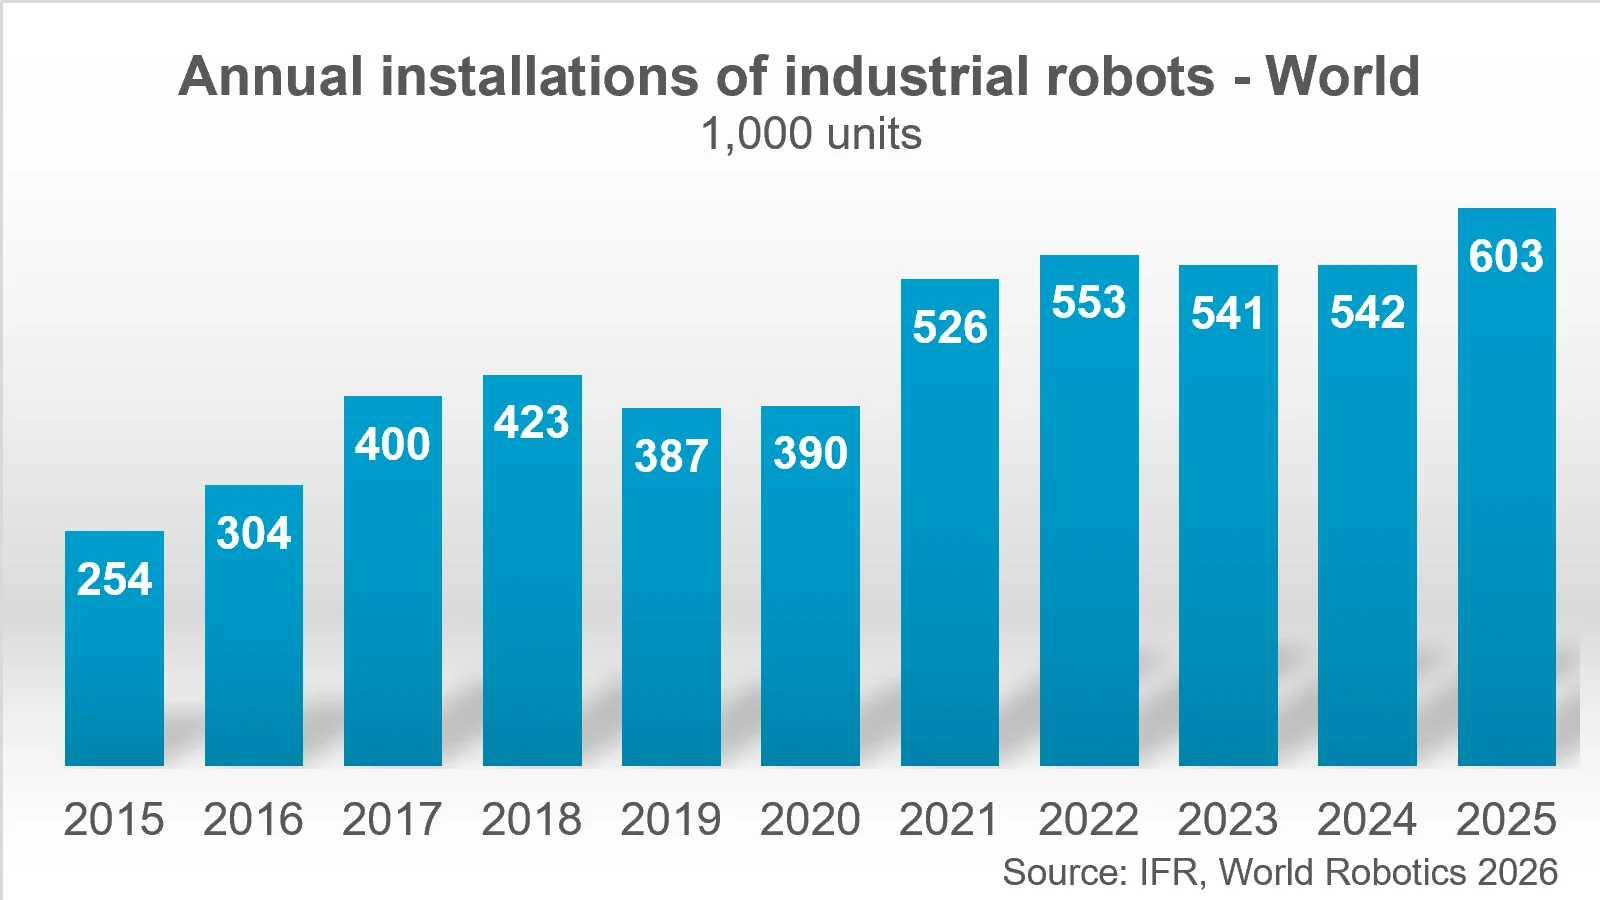 Le parc mondial de robots industriels en service a bondi de 9 % pour atteindre en 2025 ce niveau record. Une dynamique qui a été portée par une hausse de 11 % des installations annuelles : les usines du monde entier ont installé plus de 600 000 nouvelles unités au cours de l’année.
Un parc opérationnel record en Union européenne
Le parc de robots industriels en service au sein de l’Union européenne (UE-27) a dépassé la barre des 700 000 unités en 2025 (atteignant 712 000 unités), soit une progression de plus de 80 % depuis 2015. L’UE rassemble 84 % de l’ensemble des robots en fonctionnement sur le continent européen.
Malgré une croissance annuelle moyenne de 3 % entre 2020 et 2025, le marché européen subit un repli ponctuel de 11 % en 2025, avec 60 500 nouvelles installations. À l’inverse, les installations ont progressé de 14 % en Asie (457 315 unités) et en Amérique (57 044 unités).
Répartition par secteur d’activité
Automobile : reste le premier marché de l’UE (25 % des installations) malgré une baisse de 25 % à 14 900 unités.
Métallurgie : 2ᵉ secteur avec 13 000 unités (-13 %).
Plastique et chimie : 7 400 unités (-3 %).
Agroalimentaire : 5 300 unités (+4 %).
Principaux marchés membres
Allemagne : 1ᵉʳ marché européen (5ᵉ mondial) avec 24 800 installations (41 % du total de l’UE), porté par l’automobile (23 %) et la métallurgie (21 %).
Italie : 2ᵉ marché (13 % de l’UE) avec 7 800 unités, principalement tiré par la métallurgie (29 %).
France : 4 500 installations (7 % de l’UE), réparties entre l’automobile (21 %) et la métallurgie (18 %).
Espagne : 4 300 installations (7 % de l’UE), stimulées par l’industrie automobile (43 %).
Perspectives
Bien que la situation macroéconomique reste faible d’ici 2027 selon l’OCDE, l’UE demeure un marché stratégique où l’automatisation est indispensable pour compenser les coûts de production et la pénurie de main-d’œuvre. On note également une arrivée accrue de fournisseurs chinois qui implantent des centres de distribution en Europe pour pénétrer le marché unique.