Les derniers chiffres publiés par la Fédération internationale de robotique montrent un contraste assez net.
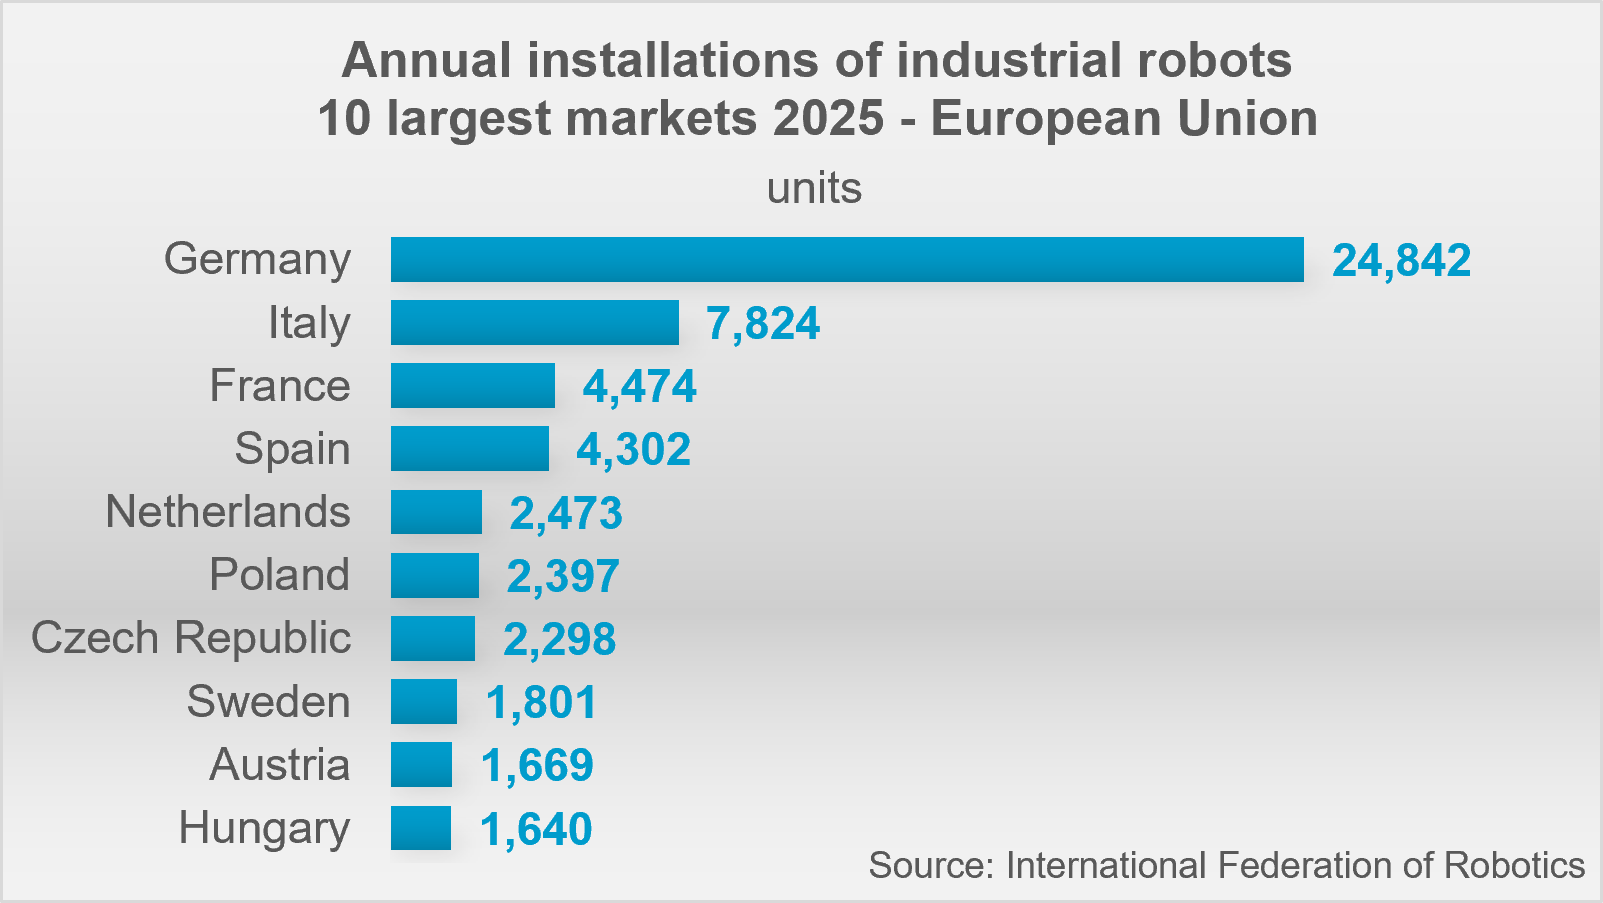
 Alors que plus de 600 000 robots industriels ont été installés dans le monde en 2025, les nouvelles installations reculent de 11 % dans l’Union européenne et de 8 % en France.
La situation européenne est pourtant plus nuancée qu’un simple « retard de robotisation » : le parc de l’UE atteint un record de 712 000 robots, en hausse de plus de 80 % en dix ans. Le sujet est donc moins la capacité existante que le rythme auquel l’Europe continue de l’accroître face à l’Asie.
Fabien Triay, CEO et cofondateur de Kali Group, spécialiste du Manufacturing, propose une lecture de ces chiffres par les secteurs qui tirent historiquement la robotisation. L’automobile reste le premier marché européen pour les robots industriels, mais ses installations ont chuté de 25 % en 2025. Son ralentissement pèse donc mécaniquement sur les chiffres européens.
Pour Fabien, l’un des sujets à regarder désormais est celui du relais : la prochaine vague de robotisation européenne devra aussi venir d’autres industries, agroalimentaire, pharmacie, aéronautique, et de PME industrielles qui automatisent encore insuffisamment certaines étapes de leur production.
Quelle lecture faites-vous des dernières statistiques de l’IFR ?
Deux observations majeures ressortent : il n’y a jamais eu autant de robots installés dans le monde, mais l’Europe est en baisse ; l’automobile reste le secteur le plus automatisé mais perd du terrain.
 Comment l’expliquez-vous ?
En 2025, 603 000 robots industriels ont été installés dans le monde, soit une hausse de 11 %. Dans le même temps, plusieurs grands marchés européens reculent : -8 % en Allemagne, -11 % en Italie, -8 % en France et -15 % en Espagne.Ce contraste dit quelque chose de la situation industrielle européenne.
L’automobile a longtemps été le moteur de la robotisation sur le continent. Elle réunissait toutes les conditions pour s’équiper massivement : grandes séries, opérations répétitives, process standardisés et capacités d’investissement importantes. Elle a donc pris beaucoup d’avance et affiche aujourd’hui des niveaux de robotisation élevés.
Or cette maturité arrive au moment où le secteur traverse une conjoncture difficile. Certains investissements sont donc différés, alors même que les usines automobiles sont déjà très équipées. On ne peut plus attendre de cette seule industrie qu’elle porte la croissance de la robotisation européenne comme elle l’a fait pendant des décennies.
C’est là que se situe, à mon sens, le vrai enseignement de ces chiffres : l’automobile a longtemps été l’arbre qui cachait la forêt. Son poids dans les investissements robotiques masquait une automatisation beaucoup moins avancée dans une partie du reste du tissu industriel.
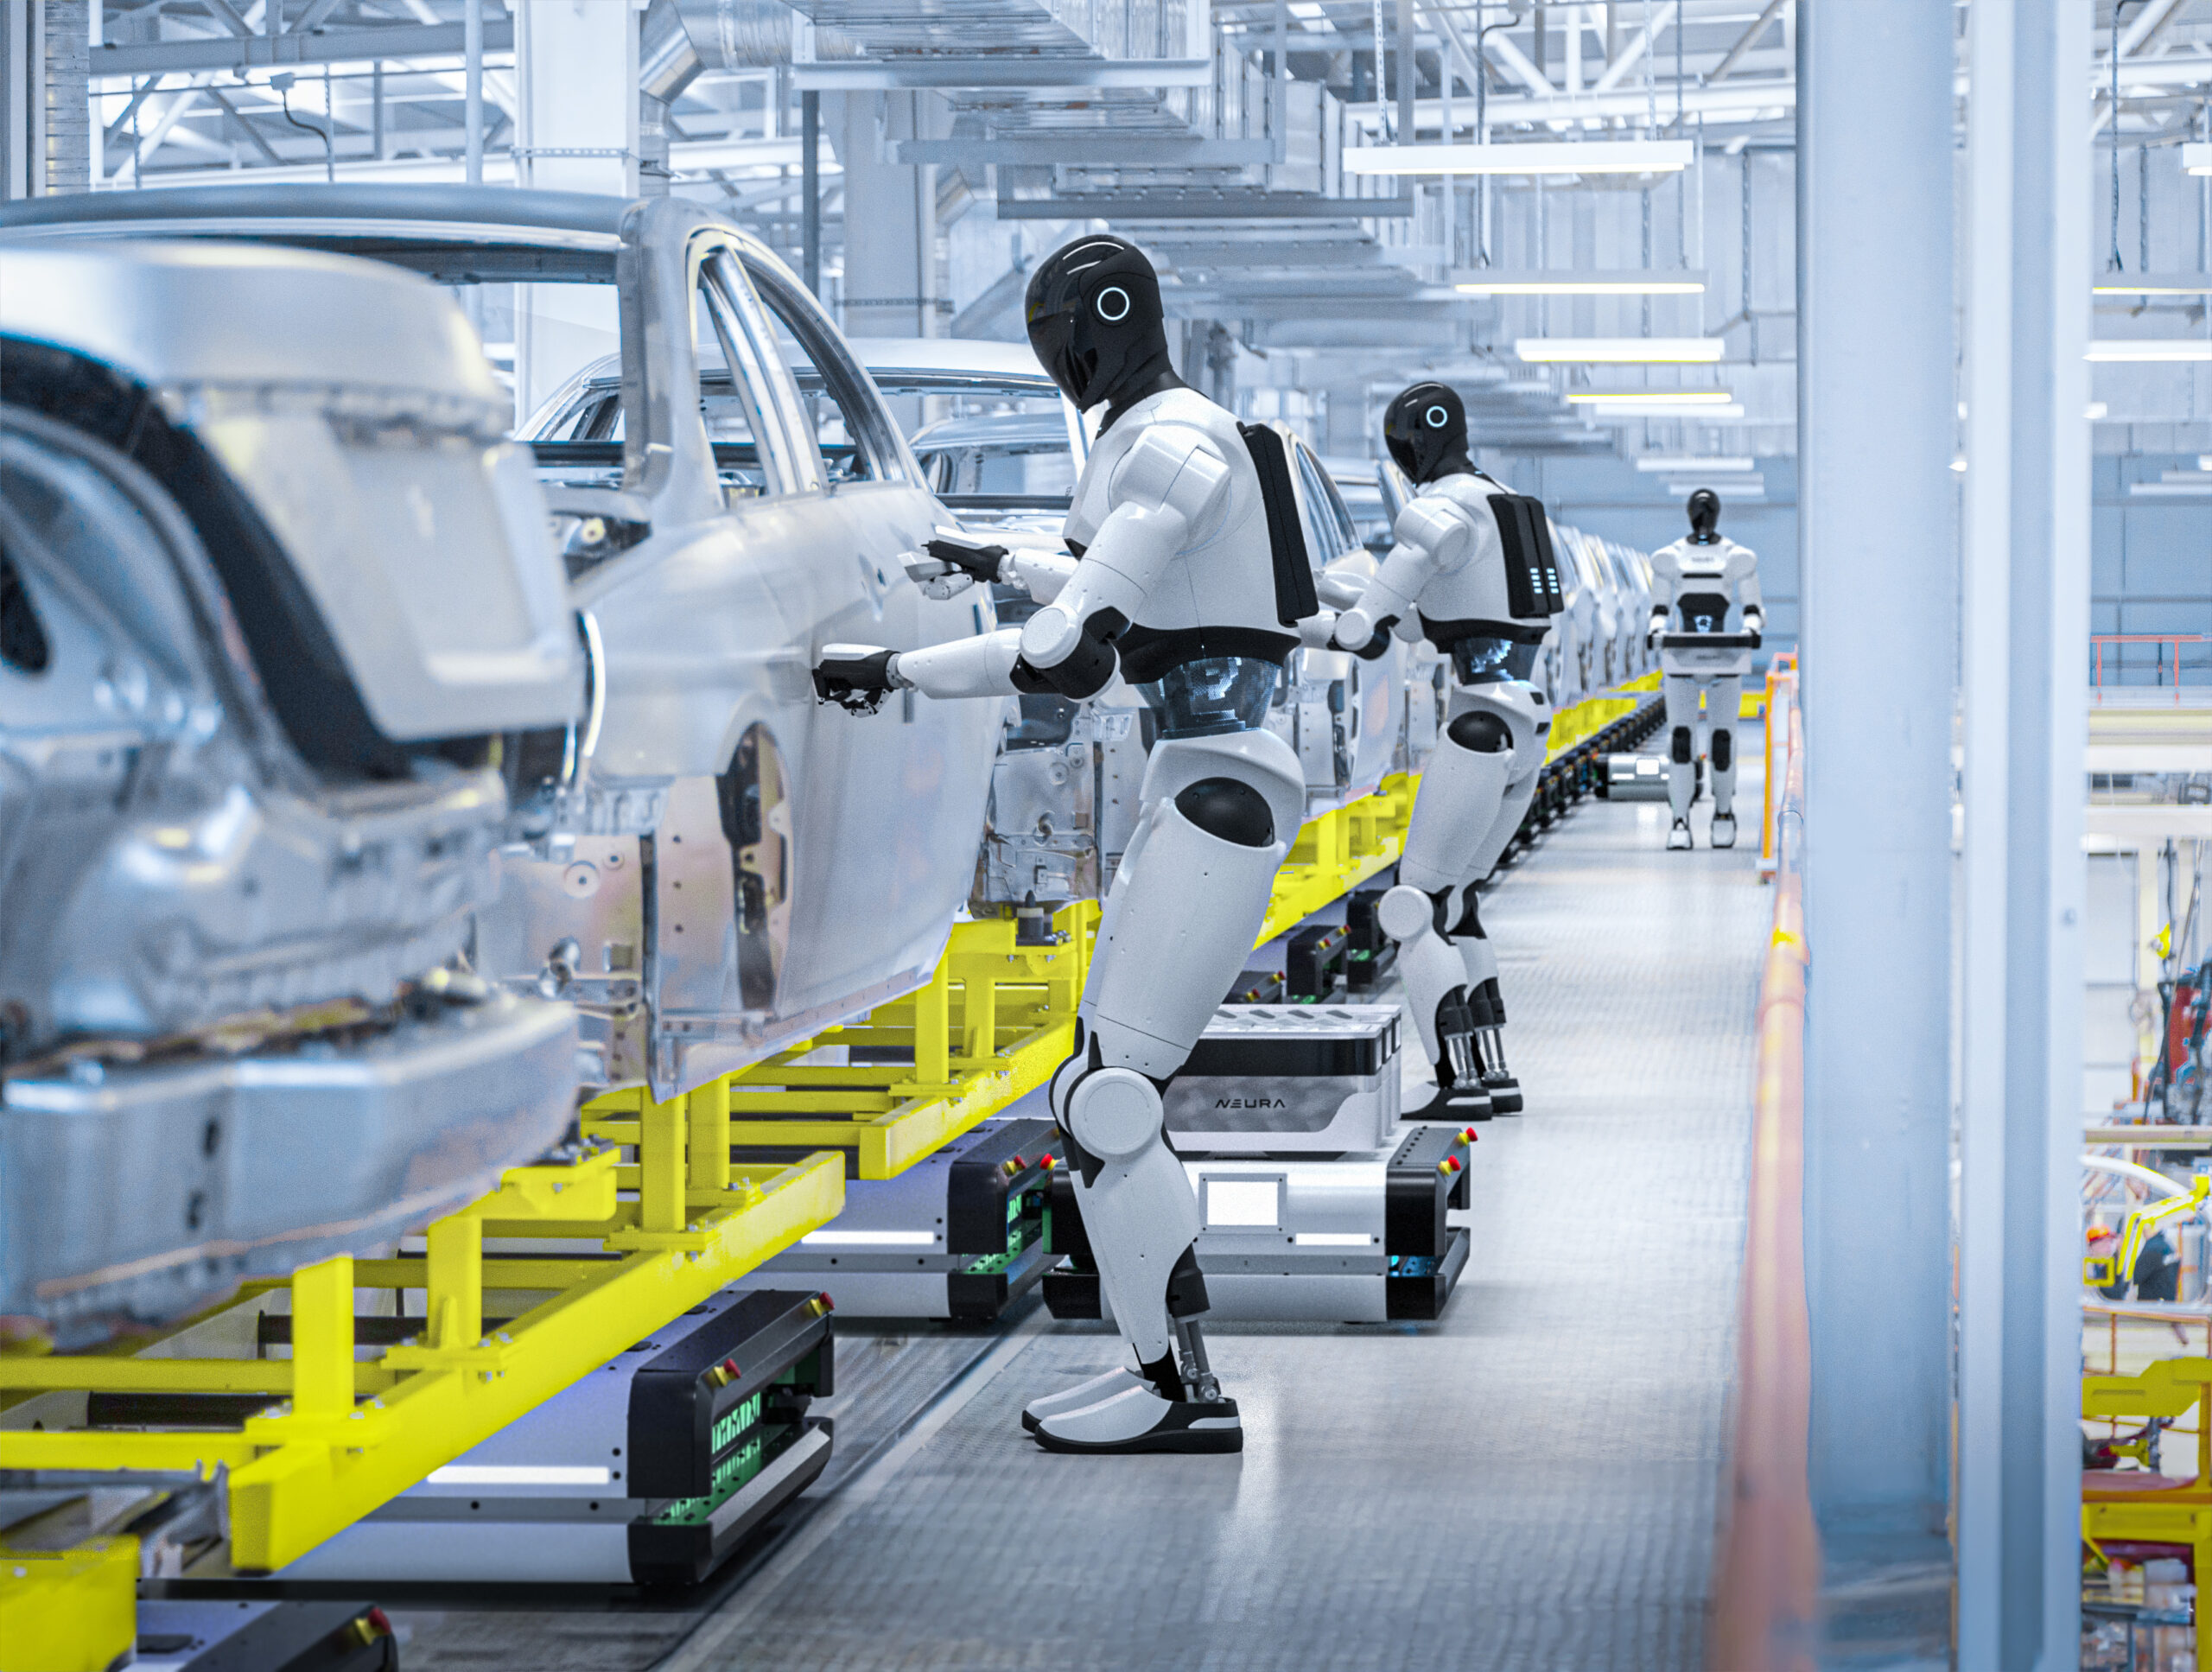 L’enjeu est désormais de diffuser davantage la robotisation dans l’agroalimentaire, la pharmacie, l’aéronautique, la métallurgie et leurs sous-traitants. C’est d’autant plus important que, pendant ce temps, la dynamique mondiale continue d’accélérer.
(c) Neura / IFR
Lever les freins majeurs
Face à cette évolution des installations robotiques dans l’automobile, comment lever les freins majeurs qui empêchent des secteurs comme l’agroalimentaire, la pharmacie ou l’aéronautique de prendre pleinement le relais de la robotisation en Europe ?
Je vois trois freins principaux, qui sont d’ailleurs étroitement liés. Le premier est financier. Certains projets améliorent immédiatement la qualité, les délais ou la capacité de production, tout en nécessitant quatre ou cinq ans pour amortir l’investissement. Si l’on impose systématiquement un retour inférieur à trois ans, on risque donc d’écarter des transformations qui renforceraient pourtant durablement la compétitivité de l’entreprise. Cela suppose de partager une ambition industrielle. Dirigeants, actionnaires et partenaires financiers doivent être capables de regarder au-delà du prochain exercice lorsque l’investissement consolide réellement l’outil de production.
Le deuxième frein concerne les compétences. Acheter un robot n’est pas le plus difficile. Il faut surtout savoir quoi robotiser, choisir la bonne technologie, dimensionner correctement l’installation, puis être capable de l’exploiter, de la maintenir et de la faire évoluer. Sans cette compétence, en interne ou auprès d’un partenaire, le risque est d’investir dans une solution mal adaptée qui sera finalement peu utilisée.
Enfin, il y a la visibilité économique. Les aides publiques peuvent faciliter un investissement, mais elles ne remplacent pas la capacité d’un industriel à savoir dans quelles conditions il pourra produire et investir dans les prochaines années. Pour autant, une entreprise ne peut pas attendre que toutes les incertitudes disparaissent. Ses concurrents peuvent, eux,continuer à investir et à gagner en performance. La meilleure manière d’avancer est donc souvent de commencer par un projet limité avec un résultat très concret : supprimer une manutention pénible, réduire les rebuts ou stabiliser un poste difficile à pourvoir. Une première réussite rassure les financeurs, crédibilise la démarche et facilite les étapes suivantes.
Quelles étapes opérationnelles ?
Concrètement, par quelles étapes opérationnelles une PME doit-elle commencer pour identifier ses opérations robotisables sans risquer de surdimensionner son projet ?
Il faut d’abord raisonner par tâches, et non par métiers. Chercher à « robotiser le travail d’une personne » conduit souvent à mal poser le problème. Car un même salarié réalise plusieurs opérations dont certaines seront simples à automatiser et d’autres beaucoup moins. La première étape consiste donc à cartographier les tâches selon trois critères : sont-elles répétitives, prévisibles et pénibles ? Deux critères sur trois peuvent suffire à faire entrer une opération dans la liste à étudier. La faisabilité technique se vérifiera ensuite. À partir de là, il faut les hiérarchiser en regardant les problèmes réels de l’usine. Où l’entreprise n’arrive-t-elle pas à recruter ? Quelle tâche use physiquement les salariés ? À quel endroit une cadence insuffisante, des rebuts ou des reprises lui font-ils perdre de l’argent ? Vient ensuite le calcul économique. Il faut mesurer ce que la situation actuelle coûte réellement : intérim, heures supplémentaires, rebuts, reprises ou pertes de production. Et surtout distinguer les dépenses que l’on pourra effectivement supprimer de la marge supplémentaire générée. En produisant davantage.
Ce n’est qu’ensuite qu’il faut confronter le besoin à une technologie : quels produits faut-il traiter ? À quelle cadence ? Avec combien de formats ? Quelles adaptations de la ligne seront nécessaires ? Cet ordre est essentiel, car il évite une erreur assez classique : partir d’un robot et chercher ensuite ce qu’on pourrait lui faire faire.
Enfin, le calcul doit intégrer le coût complet de la solution : robot, préhenseur, sécurité, intégration, travaux, formation, maintenance et futures reprogrammations. Le bon premier projet n’est donc pas le plus spectaculaire technologiquement. C’est celui qui résout un problème clairement identifié. Qui reste techniquement maîtrisable et produit des gains mesurables.
Quelles conditions économiques et les leviers clés ?
Dans le contexte de ralentissement du rythme d’installation européen, quelles sont les conditions économiques et les leviers clés (gains de capacité, qualité, montée en cadence) qui permettent à une PME de garantir un retour sur investissement rapide et rentable ?
Capacité, qualité ou cadence peuvent toutes justifier un investissement. Mais leur intérêt dépend d’abord de ce qui limite réellement l’entreprise. La première question est donc simple : qu’est-ce qui nous empêche aujourd’hui de produire ou de gagner davantage ? Est-ce un manque de capacité qui oblige à refuser des commandes ? Une cadence insuffisante qui allonge les délais ? Des rebuts et des reprises qui absorbent la marge ?
Pour y répondre correctement, il faut regarder la ligne dans son ensemble. Augmenter de 30 % la cadence d’un poste n’apporte rien si l’opération suivante est déjà saturée. À l’inverse, améliorer le véritable goulot d’étranglement peut permettre de produire davantage sans modifier tout le reste de l’installation. Le même gain technique peut donc avoir une valeur économique très différente selon l’endroit où il intervient.
Si l’on cherche un retour rapide, il faut privilégier des gains que l’entreprise pourra concrétiser rapidement : servir davantage de commandes, supprimer des rebuts coûteux ou réduire des heures supplémentaires devenues inutiles. C’est aussi pour cela qu’il faut se méfier du projet le plus impressionnant technologiquement. La bonne question n’est pas : « jusqu’où puis-je robotiser mon usine ? », mais plutôt : « quel investissement va débloquer le plus de valeur dans mon outil de production ? »
Enfin, la réflexion ne devrait pas s’arrêter au remboursement du robot. Les moyens dégagés peuvent servir à reconstituer la trésorerie, réduire l’endettement, mais aussi financer un nouveau produit, une compétence spécifique ou la conquête de nouveaux marchés.
Un concurrent peut lui aussi acheter un robot. Ce n’est donc pas la machine, à elle seule, qui créera une différence durable. C’est ce que l’entreprise sera capable de construire. Avec la capacité, la qualité et les moyens qu’elle aura libérés.
Propos recueillis par Eric Bonnet